


 +357 25 550 445
 Войти
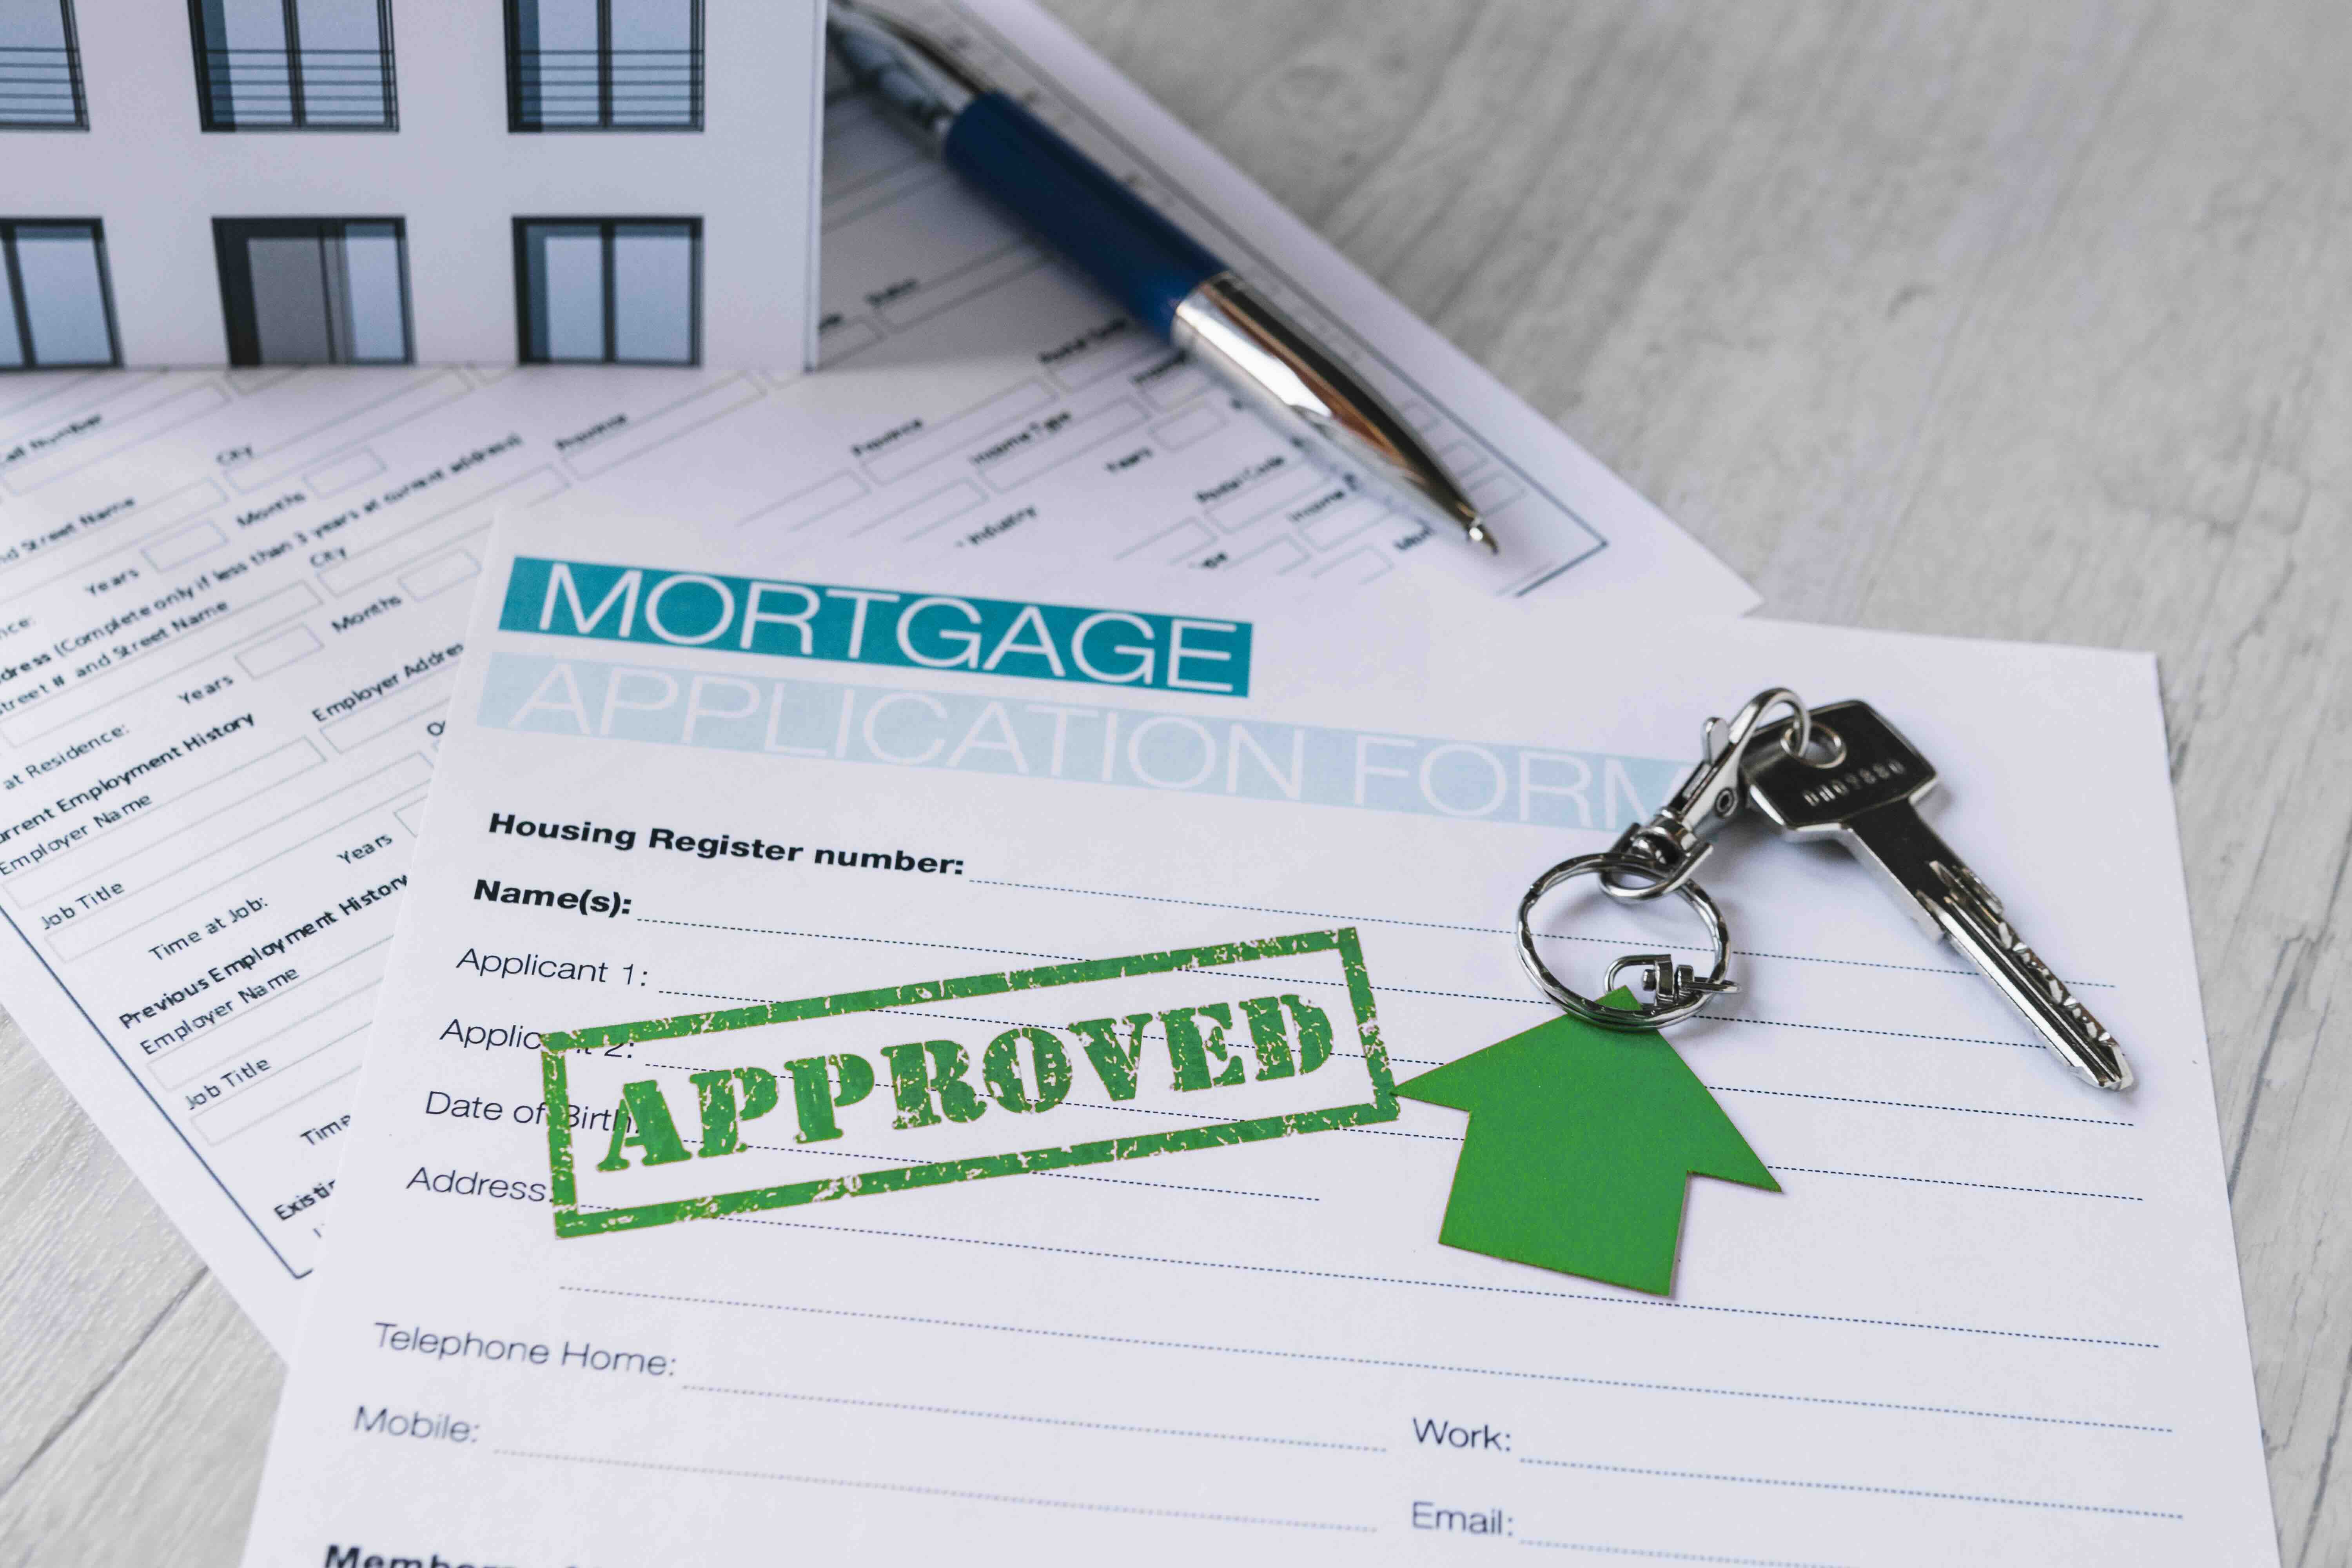
Ипотека на Кипре для нерезидентов: условия банков, лимиты LTV и ставки в 2026 году


При покупке элитной и инвестиционной недвижимости в Лимассоле состоятельные инвесторы нередко используют банковское кредитование для сохранения ликвидности в бизнесе. Кипрские коммерческие банки активно кредитуют иностранных покупателей и нерезидентов, однако параметры таких сделок существенно отличаются от условий для местных заемщиков. Успех финансирования зависит от соблюдения лимитов LTV, проверки зарубежных доходов и правильного выбора кредитного продукта.
Базовые параметры кредитования: LTV и первоначальный взнос
Центральный банк Кипра (Central Bank of Cyprus) устанавливает макропруденциальные лимиты соотношения суммы кредита к стоимости залога — Loan-to-Value (LTV). Для иностранных заемщиков действуют следующие правила:
- Лимит LTV для нерезидентов: составляет от 60% до 70% от подтвержденной независимой оценки объекта. Соответственно, собственный первоначальный взнос покупателя (Down Payment) должен составлять не менее 30–40% от стоимости недвижимости плюс сопутствующие налоги.
- Первичное жилье резидентов: для налоговых резидентов Кипра, приобретающих первое постоянное жилье, лимит LTV достигает 80% (первоначальный взнос от 20%).
- Срок кредитования: стандартный срок займа составляет от 10 до 25 лет. Главное ограничение — возраст заемщика: кредит должен быть полностью погашен до достижения заемщиком возраста 65–70 лет на момент последнего платежа.
Официальные макропруденциальные нормативы и статистика банковского сектора: Central Bank of Cyprus (CBC).
Ипотечные ставки: фиксированный процент против плавающего Euribor
На кипрском рынке представлены два типа кредитных ставок:
Фиксированные ставки (Fixed Rates): фиксируются на определенный начальный период (3, 5 или 10 лет). Для трехлетней фиксации ставки стартуют от 2,95% – 3,10% годовых, после чего кредит автоматически переходит в плавающий режим. Фиксация ставки обеспечивает полную предсказуемость платежей в первые годы владения активом.
Плавающие ставки (Variable Rates): рассчитываются как межбанковская ставка Euribor (или базовая ставка ЕЦБ) плюс маржа кипрского банка (обычно 1,75% – 2,25%). Индикативные совокупные плавающие ставки для нерезидентов варьируются в диапазоне 4,25% – 4,75% годовых.
Зеленая ипотека (Green Mortgage Discount): если приобретаемый объект имеет официальный сертификат энергоэффективности Energy Performance Certificate (EPC) класса А или B (что является стандартом для всех современных новостроек Лимассола), ведущие банки (Bank of Cyprus, Eurobank) предоставляют скидку на процентную ставку в размере от 0,10% до 0,25% на весь период кредитования.
Требования к подтверждению доходов: коэффициент DTI
Главный критерий андеррайтинга кипрского банка — коэффициент долговой нагрузки заемщика (Debt-to-Income, DTI). В совокупные ежемесячные расходы заемщика по всем имеющимся мировым кредитам, включая новый кипрский платеж, не должно уходить более 35–40% от подтвержденного чистого ежемесячного дохода.
Иностранные заявители предоставляют в банк:
- Официальные налоговые декларации из страны налогового резидентства за последние 2–3 года;
- Выписки по банковским счетам за последние 6–12 месяцев, отражающие поступление дивидендов, зарплаты или арендных доходов;
- Аудированную финансовую отчетность бизнеса (если заявитель является владельцем компании или директором);
- Кредитные отчеты из национальных бюро кредитных историй об отсутствии просроченных обязательств.
Банковские игроки: Bank of Cyprus и Eurobank Cyprus
Основной объем трансграничной ипотеки в Лимассоле обслуживают два системообразующих банка:
Bank of Cyprus: крупнейший банк острова, предлагает гибкие линейки фиксированных ставок и возможность кредитования на длительные сроки, но предъявляет жесткие требования к пакету строительной документации девелопера.
Eurobank Cyprus: традиционно специализируется на международном премиальном банкинге (Wealth Management & Corporate Banking). Имеет выделенные подразделения для работы с нерезидентами, проводя комплаенс зарубежных структур и источников богатства (Source of Wealth) быстрее и технологичнее.
Сопутствующие расходы при оформлении кредита
Помимо первоначального взноса покупатель закладывает в бюджет дополнительные банковские издержки:
- Банковская комиссия за организацию кредита (Arrangement Fee) — 1,0% от суммы займа;
- Независимая строительная оценка объекта сертифицированным оценщиком ETEK — от €300 до €700;
- Государственная пошлина за регистрацию ипотеки в Земельном реестре (Mortgage Registration Fee) — 1% от суммы оформляемого кредита;
- Обязательное страхование жизни заемщика и комплексное страхование конструктива здания от пожара и землетрясения на весь срок займа.
Частые вопросы заемщиков
Можно ли взять ипотеку под объект на стадии строительства (Off-Plan)?
Да. В таком случае банк открывает кредитную линию и выплачивает средства девелоперу поэтапно (траншами) по мере подписания актов завершения строительных этапов независимым инженером. До ввода объекта в эксплуатацию заемщик выплачивает только проценты по фактически выбранной сумме.
Можно ли гасить ипотеку на Кипре досрочно?
Да. По кредитам с плавающей ставкой досрочное полное или частичное погашение осуществляется без штрафных санкций. По кредитам с фиксированной ставкой досрочное закрытие в период фиксации может повлечь компенсацию банку за пересчет процентного свопа.
Обязательно ли открывать счет в кипрском банке до подачи заявки?
Да. Подача заявки начинается с прохождения банковского комплаенса (KYC/AML) и открытия текущего счета в банке-кредиторе, с которого в дальнейшем будут списываться ежемесячные аннуитетные платежи.
Планируете покупку недвижимости в Лимассоле с привлечением ипотеки?
Cyprus Realty Center проведет предварительный расчет долговой нагрузки (DTI), подготовит досье для комплаенса и поможет согласовать индивидуальные условия финансирования в Bank of Cyprus и Eurobank под ключ.
Материал носит исключительно информационный характер и описывает банковскую практику в Республике Кипр. Окончательное решение о выдаче кредита, процентной ставке и максимальном лимите LTV принимается кредитным комитетом конкретного банка индивидуально.
Похожие статьи
Планируете купить квартиру или дом на Кипре? Разбираем, что россиянам нужно знать в 2026 году: как п..
Лимассол развивается быстрее, чем большинство городов на Кипре. Каждый год здесь появляются новые жи..
Парковочное место и кладовая в объявлении ещё не объясняют, какие права получает покупатель. Разбира..
Объявление опубликовано, а покупателей нет? Разбираем, что мешает продаже квартиры на Кипре: от цены..
